Logement trouvé, avion booké, valise bouclée, tu checkes les dernières démarches à effectuer et là une question se pose : dois-tu souscrire une assurance logement étudiant à Londres ? Et tu fais bien de te la poser. Car le système britannique n’est pas forcément le même que le système français. Prix, garanties, couvertures, obligations, franchises… Avant de souscrire à une assurance, que ce soit à l’étranger, comme en France d’ailleurs, il est impératif de bien analyser les différents éléments afin d’être assuré le mieux possible, sans pour autant y laisser un rein chaque mois, et tout en évitant les mauvaises surprises pour le jour où tu en auras besoin. Movaway te donne ici plein d’infos et de conseils qui pourront être utiles.
En résumé :
-
Assurer ses biens personnels n’est pas une obligation, même si cela est conseillé.
-
Il existe tout un tas de garanties que tu peux souscrire afin de t’assurer au mieux selon ta situation et tes besoins.
-
Le coût de l’assurance logement étudiant à Londres dépendra de la situation et des options choisis.
-
N’hésite pas à comparer les assurances avant toute souscription.
-
Le contrat prévoit en général tout ce qui pourrait survenir et les différentes conditions de mise en jeu, déclaration de sinistre ou résiliation de l’assurance.
L’assurance habitation est-elle obligatoire pour un étudiant à Londres ?
Assurance logement étudiant à Londres : ce que prévoit la loi britannique
Une petite distinction essentielle
Avant toute chose, il faut distinguer deux types d’assurance habitation en Angleterre.
D’un côté l’assurance des biens personnels, contents insurance, qui couvre les biens personnels du locataire contre certains risques, selon le contrat : ordinateur, téléphone, vêtements, meubles personnels ou vélo. Elle peut notamment intervenir en cas de vol, d’incendie ou de dégât des eaux couverts.
Et de l’autre l’assurance du bâtiment, buildings insurance. Elle couvre la structure du logement et certains éléments fixes : murs, toiture, sols ou installations, selon la police. Elle concerne principalement le propriétaire, qui doit opter pour des garanties adaptées à son bien.
On a donc d’un côté un propriétaire qui assure son immeuble et de l’autre un locataire qui assure ses affaires à l’intérieur de l’immeuble.
Cette distinction est essentielle et non sans conséquence.
L’assurance de l’immeuble ne couvre pas en général les affaires du locataire. Ainsi, si le locataire veut faire assurer ses biens, il devra lui-même souscrire un contrat d’assurance logement étudiant à Londres. Et c’est tout l’objet de cet article.
Assurance logement étudiant à Londres : une assurance facultative pour les étudiants
Il est important de préciser que l’assurance des biens personnels du locataire est facultative. Aucune loi ne l’impose. Et pour les baux d’habitation qui relèvent du Tenant Fees Act 2019, toute clause qui imposerait aux locataires de souscrire une telle assurance est même réputée interdite. Le propriétaire peut recommander à son locataire la souscription d’une contents insurance et lui conseiller un assureur mais il ne peut absolument pas lui en imposer la souscription.
Et si le propriétaire décide de lui-même de souscrire une assurance couvrant les biens personnels de son locataire, il ne peut pas refacturer cette assurance à son locataire.
Assurance logement étudiant à Londres : les vérifications à effectuer avant de signer le bail
Le bail, c’est le document juridique qui encadre les relations entre propriétaire et locataire. Il prévoit en conséquence un certain nombre de choses aux travers des différentes clauses qui s’y trouvent.
Il est donc impératif de bien lire les différentes clauses relatives aux assurances et à la responsabilité de chacun.
Et pour rappel, aucune clause du bail ne peut imposer au locataire la souscription d’une assurance pour ses biens personnels.
Petit récap des différentes situations
| Situation | Régime juridique en Angleterre |
|---|---|
| Assurance personnelle souscrite volontairement par le locataire | Autorisée |
| Assurance personnelle imposée par la loi | Non obligatoire |
| Clause du bail imposant une assurance personnelle | En principe interdite |
| Assurance proposée par le propriétaire, librement acceptée | Possible |
| Assurance souscrite par le propriétaire et obligatoirement refacturée en supplément | En principe interdite |
| Assurance des meubles appartenant au propriétaire | Possible, mais à sa charge |
| Coût de l’assurance du propriétaire intégré au loyer global convenu | En principe possible |
Et si tu veux en savoir plus sur le fonctionnement du bail au Royaume-Uni, on t’a confectionné un petit article made in Movaway sur notre blog.
Quelle assurance logement étudiant à Londres choisir selon son logement ?
Assurance logement étudiant à Londres : en résidence universitaire ou en résidence privée
La location en résidence universitaire ou privée revêt une petite particularité. Il est possible que la résidence ait souscrit directement un contrat d’assurance afin d’assurer les biens personnels de l’ensemble de ses résidents. Dans ce cas, elle n’assure donc pas seulement le bâti mais également les biens des locataires. Mais attention, car il n’y a aucune obligation de la part de la résidence. Et une assurance collective ne signifie pas forcément que les biens de l’étudiant sont assurés. Il faut donc bien penser à vérifier cela directement auprès d’eux et demander le nom de l’assureur, les biens couverts, les exclusions, les franchises et les éventuelles options à souscrire. Tu pourras alors, si nécessaire, souscrire ta propre assurance, avec les garanties de ton choix.
En chambre dans une colocation
Lorsque tu loues une chambre en colocation, deux options sont possibles.
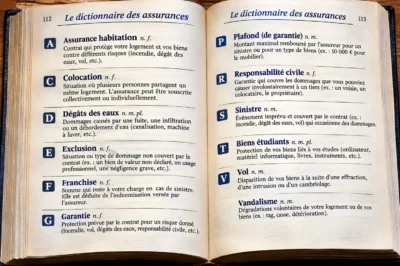
D’abord une assurance collective (joint contents insurance) qui permet, par le biais d’un contrat unique, d’assurer les biens de l’ensemble des colocataires, qu’ils se trouvent dans des espaces communs ou individuels. Cette option présente des avantages :
-
avoir un seul contrat et une seule prime à répartir
-
la possibilité de couvrir les biens personnels de chaque colocataire ;
-
la possibilité d’assurer les objets dans les espaces communs, selon les garanties.
Mais aussi des inconvénients :
-
un sinistre déclaré par un colocataire peut affecter l’historique d’assurance de tous les assurés ;
-
les colocataires doivent se mettre d’accord sur la répartition du coût et la gestion des sinistres ;
-
l’arrivée ou le départ d’un colocataire peut nécessiter une mise à jour du contrat.
Ensuite une assurance individuelle souscrite par chaque colocataire (individual contents insurance). Cela permet à chaque colocataire de choisir ses garanties et ses plafonds et de gérer ses propres déclarations de sinistre. Mais surtout un sinistre déclaré par un colocataire n’affecte pas directement le contrat individuel des autres.
Attention toutefois car il s’agit en général d’une assurance dite room-only qui ne n’assure que les biens présents dans la chambre du colocataire.
(Sans vouloir te spoiler, tu trouveras plus bas dans cet article tout une partie sur l’assurance logement étudiant à Londres et la colocation afin d’analyser plus en détail comment ça se passe concrètement.)
En studio ou en appartement individuel
Là encore il n’y a rien d’obligatoire. Mais si tu décides de souscrire une assurance, il faudra bien distinguer les biens qui t’appartiennent de ceux qui appartiennent au propriétaire. Il faut aussi voir avec le propriétaire ce que couvre son assurance. Car la sienne peut, dans certains cas, protéger les biens du locataire.
Il faut également être vigilant sur les garanties prévues au contrat. Certaines choses peuvent être couvertes alors que d’autres non. Retiens bien que les assurances ne prendront jamais en compte une garantie qu’elles ne couvrent pas en cas de sinistre.
Assurance logement étudiant à Londres pour un étudiant français ou international en séjour temporaire
Lorsque tu envisages de louer un logement en Angleterre, il y a plusieurs petits réflexes à avoir.
Déjà, il faut vérifier que l’assurance accepte d’assurer un étudiant non britannique. Ca peut paraître bête mais certaines assurances vont demander plus de choses à un non résident et le coût peut être impacté également.
Ensuite, pense toujours à vérifier les garanties de ton contrat d’assurance responsabilité civile souscrit en France. Il arrive que dans certains cas ton assurance s’applique à l’étranger pendant ton séjour, sous certaines conditions. Tu ne perds rien à vérifier directement auprès de ton assurance.
Petit point vigilance :
Fais également attention à ne pas confondre les différentes assurances car elles sont nombreuses. Assurance habitation, assurance voyage, assurance santé, assurance responsabilité civile… Elles couvrent chacune des garanties différentes :
-
l’assurance habitation couvre les biens personnels de l’étudiant contre certains risques, comme le vol, l’incendie ou les dégâts des eaux, selon les garanties souscrites.
-
l’assurance voyage couvre certains imprévus pendant le séjour à l’étranger, comme l’annulation du voyage, la perte des bagages ou le rapatriement, selon le contrat.
-
l’assurance santé prend en charge tout ou partie des frais médicaux, des consultations, des médicaments ou des hospitalisations, selon les garanties et le système de santé applicable. Si tu veux en savoir plus sur l’assurance maladie pour étudiant à l’étranger, n’hésite pas à lire notre article sur notre blog !
-
l’assurance responsabilité civile couvre les conséquences financières de certains dommages corporels, matériels ou immatériels causés involontairement par l’assuré à un tiers. On y reviendra plus loin mais elle peut être inclus dans l’assurance habitation en fonction des options choisies.
Quelles garanties choisir pour son assurance logement étudiant à Londres ?
Assurance logement étudiant à Londres : les garanties principales
Incendie, explosion et dégâts des eaux
Ce sont sûrement les garanties auxquelles on pense le plus facilement quand on souscrit à une assurance habitation.
La garantie incendie couvre les dommages causés aux biens assurés par un incendie.
Mais il faut bien voir ce qu’elle couvre. Par exemple, si ton ordinateur brûle dans un incendie mais qu’il n’est pas assuré tu ne pourras faire jouer la garantie.
La garantie explosion couvre les dommages matériels causés par une explosion (ou implosion on ne va pas jouer sur les mots), comme par exemple suite à une fuite de gaz. Attention toutefois car les événements couverts dépendent du contrat.
La garantie dégâts des eaux couvre quant à elle les dommages causés par des écoulements ou fuites d’eau suite par exemple à une canalisation qui éclate. Là encore attention car les contrats peuvent prévoir des conditions particulières pour mettre en jeu cette garantie.
Il faut être vigilant car ces garanties ne couvrent pas automatiquement tous les biens du locataire.
Ce qu’il faut retenir c’est qu’il est impératif de bien analyser le contrat pour voir ce qui est compris ou non dans les garanties. Comme en France, pense bien à lire les petits caractères en bas de la page si tu ne veux pas avoir une mauvaise surprise le moment venu.
Assurance logement étudiant à Londres : vol, cambriolage et vandalisme
Le vol
La garantie vol (theft) couvre la perte des biens personnels à la suite d’un vol. Cette garantie est très encadrée par les contrats d’assurance et est en générale soumise à des conditions particulières, comme par exemple :
-
qu’il y ait eu effraction,
-
que, dans une coloc, la chambre ait une serrure particulière,
-
que le vol soit déclaré à la police avant toute déclaration à l’assurance,
-
que l’assuré puisse fournir des justificatifs sur les objets volés (factures, photos, numéro de série).
Les contrats peuvent également prévoir des causes d’exclusion comme par exemple :
-
un vol sans effraction, lorsque le contrat exige des traces d’entrée forcée,
-
un vol facilité par une porte ou une fenêtre laissée ouverte ou non verrouillée, si les conditions de sécurité ne sont pas respectées,
-
la disparition inexpliquée d’un objet, sans preuve suffisante qu’un vol a eu lieu,
-
un vol commis par un colocataire ou une personne vivant dans le logement, selon les termes de la police,
-
un vol d’espèces ou de bijoux au-delà des plafonds prévus,
-
un vol d’un ordinateur laissé sans surveillance dans un lieu public, si la couverture hors du domicile n’a pas été souscrite.
Cambriolage et vandalisme
La garantie cambriolage (burglary) couvre quant à elle le vol de biens à la suite d’une intrusion dans le logement, notamment avec effraction. L’assureur peut exiger des traces d’effraction ou le respect de certaines mesures de sécurité.
La garantie vandalisme (malicious damage) couvre les dégradations volontaires causées aux biens assurés, par exemple une porte forcée ou encore du mobilier détérioré lors d’une intrusion. Les dégradations commises par un colocataire ou une personne autorisée à entrer dans le logement peuvent être exclues.
Là encore, ce qu’il faut surtout retenir c’est que quelque soit la garantie, il faut bien regarder ce que prévoit le contrat pour éviter toute mauvaise surprise au moment où tu en auras besoin. Notamment, pour le cas de la colocation, il est important de vérifier si ces garanties couvrent les biens conservés dans la chambre uniquement ou également ceux laissés dans les parties communes.
De même, pense bien à checker les plafonds d’indemnisation, les franchises et les conditions de fermeture de la chambre (clé, verrou particulier…) car cela peut également limiter la couverture et avoir des conséquences importantes en cas de dommage. (RDV plus loin pour avoir des explications pour tous ces points.)
Responsabilité civile et dommages causés à autrui
Cette garantie “Personal Liability “ est très intéressante car elle permet de te protéger financièrement si tu commets involontairement un dommage corporel ou matériel à une autre personne et que ta responsabilité juridique est engagée.
C’est par exemple le cas si tu blesses accidentellement quelqu’un ou que tu abîmes quelque chose qui n’est pas à toi.
Tu ne vois pas le rapport avec le logement ? Et pourtant si. Par exemple, si tu oublies de fermer ton robinet et que tu causes un dégât des eaux chez le voisin, cette garantie peut jouer. Idem si un visiteur se blesse dans ton appart. Cela peut donc être très intéressant d’ajouter cette option à ton assurance logement étudiant à Londres.
La garantie Personal Liability comporte généralement plusieurs restrictions. Elle ne couvre pas les dégradations volontaires, l’usure normale, certains dommages liés à l’activité professionnelle, les dommages causés par un véhicule, certains dommages causés aux personnes vivant dans le foyer.
Egalement, il faut bien noter que la personal Liability ne doit pas se confondre avec la Tenant’s Liability qui porte sur les biens du propriétaire dont le locataire est responsable. Si tu tâches la moquette par exemple, c’est elle qui joue.
Assurance logement étudiant à Londres : les options utiles pour la vie étudiante
Certaines options sont à privilégier quand on est étudiant.
Déjà, pense à ton ordinateur, à ton téléphone et aux autres équipements qui te sont utiles au quotidien. Il est impératif de les assurer, que ce soit dans ton logement ou également en dehors.
Regarde aussi si tes biens sont assurés même pendant les vacances. Des exclusions peuvent en effet exister lorsque tu quittes le logement plus d’un certain nombre de jours.
Pense également à ta responsabilité civile. On n’est en effet jamais à l’abri d’un accident.
Également, tu peux penser à ta protection juridique. Si jamais tu as un problème, cela peut être intéressant de pouvoir échanger avec quelqu’un qui saura te conseiller.
Tu peux également choisir une responsabilité locative renforcée (Extended Tenant’s Liability) afin de mieux assurer les biens du propriétaire et ainsi dormir plus tranquille.
Si tu es en colocation, certaines options peuvent être intéressantes :
-
la Common Areas Cover qui étend la protection aux affaires personnelles entreposées dans les espaces communs sécurisés (couloir, entrée, parties communes).
-
la Housemates Cover qui permet, sous certaines conditions, d’intégrer plusieurs colocataires dans une même police d’assurance.
-
l’University Property Cover qui couvre la responsabilité de l’étudiant en cas de perte ou de détérioration de matériel prêté par l’université, comme des livres de bibliothèque ou du matériel pédagogique.
Assurance logement étudiant à Londres : les garanties utiles
|
Garantie optionnelle |
Intérêt pour l’étudiant |
|
Legal Expenses Cover (protection juridique) |
Prise en charge de certains frais juridiques en cas de litige avec un propriétaire, un employeur ou un tiers. |
|
Course Fees & Rental Protection |
Protection financière en cas d’interruption des études ou de certaines circonstances empêchant de poursuivre la formation ou d’occuper le logement. |
|
Personal Accident Cover |
Indemnisation forfaitaire en cas d’accident corporel entraînant notamment une invalidité ou un décès, selon les conditions du contrat. |
|
Criminal Assault Cover |
Indemnisation en cas d’agression criminelle, selon les préjudices et les plafonds prévus. |
|
Musical Instruments Cover |
Protection des instruments de musique contre certains risques de vol et de détérioration. |
|
Photographic Equipment Cover |
Protection du matériel photographique, notamment lorsqu’il est transporté à l’extérieur du logement. |
|
Examination & Coursework Cover |
Protection de certains frais ou équipements liés aux examens et aux travaux universitaires, selon le contrat. |
|
Excess Protection Cover |
Remboursement de la franchise (excess) restant normalement à la charge de l’étudiant lors d’un sinistre couvert. |
|
International Student Repatriation Cover |
Prise en charge de certains frais de rapatriement dans les circonstances précisément définies par le contrat. |
Assurance logement étudiant à Londres : les exclusions, franchises et plafonds à vérifier
Des fois, on signe une assurance et quand on en a besoin on se rend compte qu’on ne peut pas la mettre en jeu ou que son terrain d’action est limité. Est-ce qu’on aurait pu le savoir avant ? Et bien oui.
Il faut garder à l’esprit qu’une assurance, son but n’est pas de perdre de l’argent. Alors elle va en général chercher à limiter les garanties, ou à vous faire payer plus cher.
Donc, quand on signe un contrat, on se doit d’être très vigilant. Il faut alors se poser 3 questions :
-
Qu’est ce qui est vraiment compris dans ma garantie ? Là on parle évidemment des exclusions. C’est le cas par exemple de l’absence d’effraction qui peut faire tomber une prise de garantie. Ou encore une mauvaise serrure.
-
Est-ce qu’en cas de sinistre je vais devoir payer une franchise ? Concrètement, il s’agit du montant qui reste à ta charge quoi qu’il arrive. Et quelques fois il peut être assez élevé.
-
Est-ce que le montant des garanties est plafonné ? Dans ce cas là, tu ne recevras pas plus que le plafond, alors même que les biens assurés valent plus.
Un conseil, lis bien le contrat, surtout les petits caractères en bas de page, et n’hésite pas à poser des questions et à te faire confirmer certains éléments par écrit. Parce que le jour où tu feras jouer ta garantie, il sera malheureusement trop tard pour négocier.
Colocation à Londres : qui doit assurer quoi entre le propriétaire et les colocataires ?
Assurance individuelle ou contrat collectif : que choisir ?
Cette question est hyper importante et doit être réglée en amont. Déjà, comme on l’a vu plus haut, il faut savoir que les deux solutions existent. Comme on est sympa, on vous refait un petit récap’ ici.
L’assurance individuelle (individual contents insurance)
Elle permet à chaque coloc de souscrire son propre contrat. Comme vu précédemment, c’est un général une assurance dite room-only qui ne couvre que les biens qui se trouvent dans la chambre de l’assuré.
Ce système présente trois avantages majeurs :
-
Chaque coloc peut choisir son propre contrat, avec ses propres garanties,
-
Le sinistre de l’un n’affecte pas les contrats des autres,
-
Si un coloc quitte le logement, il n’est pas nécessaire de refaire tout le contrat. De même s’il y a un nouveau coloc.
Mais cela est contrebalancé par quelques inconvénients, dont le principal est évidemment que les espaces communs ne sont pas assurés. Cela peut être préjudiciable. De même, dans ce type de contrat, il faut bien regarder les exclusions de garantie. On pense surtout ici à la fermeture de la chambre car certaines assurances exigent une serrure particulière.
L’assurance collective (joint contents insurance)
Ici, les colocataires ont tous un contrat commun qui couvre tout le logement. Niveau paperasse ça peut paraître avantageux car on fait un seul contrat pour tous. Le gros avantage est que TOUT le logement est assuré. Donc même les espaces communs. Le coût peut être plus intéressant puisqu’il est divisé entre les occupants.
Par contre, tous les occupants doivent être nommés sur le contrat. Donc niveau paperasse c’est tout de suite moins intéressant puisqu’au moindre changement de coloc il faut refaire des formalités. Également, les assurances peuvent augmenter leur coût puisqu’elles assurent plus de bien que dans des contrats individuels. Et dernier gros inconvénients : le sinistre de l’un peut avoir des conséquences financières sur les autres puisque cela pourra augmenter les primes et affecter l’historique d’assurance de chacun des colocataires.
Assurance logement étudiant à Londres : distinction des deux régimes possibles en colocation
|
Critère |
Assurance collective |
Assurance individuelle |
|
Nombre de contrat |
un commun |
un par colocataire |
|
Biens dans la chambre |
oui si garantis |
oui, selon le contrat |
|
Biens dans les espaces communs |
oui en fonction du contrat |
en général exclu des room-only |
|
Gestion d’un sinistre |
coordination entre colocataires |
chacun gère de son côté |
|
impact sur les autres sinistres |
peut affecter les futurs primes de l’ensemble des colocataires |
limité aux seuls colocataires concernés |
|
Départ ou arrivée d’un colocataire |
Mise à jour à chaque modification de colocataire |
chaque colocataire gère son propre contrat |
Assurance logement étudiant à Londres : que se passe-t-il si un colocataire quitte le logement ?
Si chaque coloc bénéficie d’un contrat individuel, et bien il n’y a rien à faire. Chacun a son propre contrat et, comme on l’a vu précédemment, cela n’affecte nullement les autres occupants du logement. Donc chacun gère son assurance de son côté et sous sa propre responsabilité, à son arrivée et à son départ du logement.
Par contre, en cas de contrat commun, et bien il faudra modifier le contrat global à chaque changement de colocataire. Car le départ d’un colocataire peut avoir des conséquences, outre sur la liste des personnes assurées, sur le montant total des biens à couvrir, sur la répartition des garanties, sur les éventuels plafonds et sur les conditions de maintien du contrat.
Si un nouvel occupant arrive dans le logement, il faut bien vérifier que son ajout est possible sur le contrat et sous quelles conditions. Attention car il peut y avoir un nombre limité de personnes incluses dans le contrat.
Il faut être particulièrement vigilant sur les conditions de résiliation et de modification du contrat.
On ne le répétera jamais assez mais il faut impérativement lire le contrat pour éviter toute mauvaise surprise !
Qui paie en cas de dégât dans une cuisine ou un salon commun ?
C’est la question à 10 sesterces de la coloc. Et la réponse est la suivante : ça dépend.
3 cas sont possibles.
D’abord, si le dégât porte sur un bien personnel d’un coloc (comme son ordinateur portable qu’il a laissé sur la table de la cuisine) et bien ça dépendra de sa couverture. Si son contrat ne couvre que les biens qui sont dans sa chambre, et bien tant pis pour lui, il aurait dû ranger ses affaires. C’est pour ce genre de cas de figure qu’il faut bien regarder les éventuelles exclusions indiquées au contrat. Parce qu’à moins d’être Monk, personne n’est irréprochable sur le rangement de ses affaires dans son appartement.
Ensuite, si le dégât porte sur les biens du propriétaire et bien c’est son assurance qui entre en jeu.
Et enfin, si le dégât porte sur un bien acheté en commun par les colocataires, et bien il faut regarder ce que prévoient les contrats d’assurance.
Et petite précisions pour les dégâts causés par un tiers dans l’appartement, c’est la responsabilité civile du responsable qui sera mise en jeu.
Récap pour éviter les mauvaises surprises en coloc
Afin d’éviter les mauvaises surprises, voilà quelques points sur lesquels on te conseille une vigilance accrue :
-
Les personnes assurées : tous les colocataires sont-ils expressément couverts ?
-
Les biens couverts : les effets personnels sont-ils assurés uniquement dans les chambres ou également dans les espaces communs ?
-
Les plafonds d’indemnisation : sont-ils définis par personne ou pour l’ensemble du logement ?
-
Les franchises (excess) : quel montant reste à la charge des occupants après un sinistre ?
-
La responsabilité civile (personal liability) : les dommages causés à un autre colocataire ou à un tiers sont-ils couverts ?
-
Les dommages accidentels (accidental damage) : les dégâts provoqués involontairement dans les pièces communes sont-ils pris en charge ?
-
Les changements d’occupants : quelles formalités accomplir en cas de départ ou d’arrivée d’un colocataire ?
-
Les antécédents de sinistres : une déclaration effectuée par un colocataire peut-elle affecter les autres assurés lors du renouvellement ?
Si tu fais gaffe à ces différents points, il n’y aucune raison pour que ça se passe mal.
Combien coûte une assurance logement étudiant à Londres ?
Quels facteurs influencent le prix ?
Deux étudiants qui partent à Londres et qui souscrivent la même assurance ne paieront pas le même prix. Ca parait étrange mais en fait l’explication est simple : l’assurance est la même mais les éléments essentiels du contrat varient d’un contrat à l’autre. Et ces différents éléments influent directement sur le coût de l’assurance.
C’est d’abord le cas du logement en lui-même. Son adresse, son type d’occupation et son niveau de sécurité vont directement influer sur le prix. D’un quartier à l’autre les prix des assurances peuvent varier. De même, une assurance dans une résidence étudiante n’aura pas le même coût que pour un studio ou pour une coloc.
Ensuite, la valeur des biens assurés impacte naturellement les primes d’assurances. Plus ce que tu assures est cher, plus les primes sont élevées. Mais il est essentiel d’évaluer correctement tes affaires si tu veux être correctement assuré.
Autre point qui impacte le coût de l’assurance : les garanties, options, franchises et plafonds qui figurent au contrat. Plus l’assurance est large, plus elle est “couvrante”, plus son coût sera élevé. Car une assurance est là pour faire du chiffre.
Et enfin, les modalités de paiement peuvent impacter le coût. Si tu optes pour un paiement annuel, souvent tu payes un peu moins cher qu’avec un paiement mensuel. Un peu comme un abonnement finalement.
Comment trouver une assurance logement étudiant à Londres pas chère ?
Pour trouver une assurance étudiante pas chère, il n’y a pas de miracle. Ta meilleure solution est tout simplement de comparer. Mais attention, assure-toi de comparer ce qui est comparable. Pour ça, choisis bien à chaque fois les mêmes paramètres et surtout les mêmes garanties. Sinon ce ne sera absolument pas représentatif.
On te conseille de limiter les options inutiles à ta situation. Sois vigilant sur ce point. Par exemple, ne prend pas d’assurance vélo si tu n’as pas de vélo.
Et surtout, vérifie les conditions de l’assurance.
Par exemple, une franchise peut quelquefois être plus intéressante qu’une prime mensuelle plus élevée. N’hésite pas à calculer diverses hypothèses.
Compare ensuite :
-
le coût sur 12 mois,
-
les frais de paiement mensuel,
-
la franchise obligatoire ou volontaire,
-
les conditions de résiliation et de modification de contrat.
Et là tu pourras faire le meilleur choix.
Certaines plateformes te permettent de comparer les différentes assurances. C’est le cas de GoCompare, MoneySuperMarket ou encore Confused.com
Comment calculer le capital mobilier à assurer ?
Cette évaluation est importante. Car elle va avoir des conséquences sur le coût de l’assurance, mais aussi sur sa mise en jeu.
Au Royaume-Uni, cette somme correspond au contents sum insured. Elle doit généralement représenter le coût de remplacement des biens à neuf (new for old), et non leur valeur d’occasion ou leur prix de revente.
Il faut prendre en compte les vêtements, le matériel informatique, le téléphone, les loisirs (console, appareil photo, instruments de musique,vélo, etc.), les livres, le mobilier personnel et les autres biens éventuels de l’étudiant. Attention à bien exclure les affaires du propriétaire qui se trouvent dans le logement et qui seront assurés directement par sa propre assurance.
Attention toutefois car le montant assuré ne correspond pas forcément au montant remboursé en cas de sinistre. Il faut bien vérifier les plafonds car les assureurs peuvent appliquer :
-
Un plafond global pour l’ensemble des biens.
-
Un plafond individuel par objet (single item limit).
-
Un plafond spécifique pour les objets de valeur (valuables limit).
Tout est en général prévu au contrat donc sois bien attentif.
Assurance logement étudiant à Londres : les erreurs à éviter
Pour un étudiant qui s’installe à Londres, quatre erreurs sont particulièrement fréquentes :
-
Sous-estimer ses biens : oublier les vêtements, les chaussures, les livres ou les accessoires peut conduire à une couverture insuffisante.
-
Confondre valeur d’achat et valeur de remplacement : certains contrats indemnisent en valeur à neuf, d’autres tiennent compte de la vétusté.
-
Négliger les plafonds individuels : un capital global suffisant ne signifie pas que tous les objets sont intégralement couverts. Les assurances peuvent en effet mettre en place un plafond par objet.
-
Choisir uniquement en fonction du prix : une franchise élevée ou des exclusions importantes peuvent rendre une assurance peu intéressante. Il faut bien faire ses petites calculs pour choisir la meilleure option.
Comment comparer les assurances logement étudiant à Londres et choisir la meilleure offre ?
Il faut bien avoir à l’esprit que toutes les assurances ne se valent pas. Et qu’en conséquence, pour un même tarif, tu peux avoir des garanties différentes ou un niveau de protection variable. Comparer ce que tu souscris est donc absolument essentiel.
Comparateur d’assurance, assureur direct ou courtier ?
Assurance logement étudiant à Londres : choisir un comparateur d’assurance
Le comparateur d’assurance permet de comparer plusieurs assurances, quasi instantanément, via un formulaire rempli sur internet. C’est hyper pratique, rapide, et ça limite les interlocuteurs.
Mais attention, ce système a ses limites. Déjà parce que toutes les assurances ne figurent pas sur le comparateur. Ensuite parce que les garanties comparées peuvent varier d’une assurance à l’autre. Également, tu n’as pas toutes les info en mains quand ça te sort une liste d’assurances. En effet, certains éléments nécessitent tout de même un peu plus de vérifications (les fameux petits caractères de bas de pages par exemple). Et enfin, le coût indiqué sur le site peut varier une fois que tu souscrits le contrat, que tu affines un peu tes critères et que tu remplis tes infos personnelles. Le comparateur est donc un point départ intéressant mais il a tout de même ses limites.
Assurance logement étudiant à Londres : faire toi-même les comparaisons
Tu peux aussi comparer toi-même les devis de différentes assurances en les contactant directement via leur site. Cette solution peut paraître chronophage mais elle a tout de même deux avantages. Premièrement, en contactant toi-même les assurances et en discutant avec eux, tu es sûr d’avoir les garanties les plus adaptées à ta situation. Deuxièmement, certaines assurances sont plus enclines à faire des petites réduc quand tu passes en direct. En tout cas c’est faisable. Ce qui n’est pas le cas si tu passes par un comparateur.
Assurance logement étudiant à Londres : choisir l’option courtier
Enfin, une troisième option existe : le courtier. C’est choisir de se simplifier la vie. Car il fait les démarches pour toi. Tu lui indiques tes critères, les garanties que tu souhaites, ce que tu attends d’une assurance, ton budget, etc. et lui joue les comparateurs d’assurances pour t’en proposer une ou deux qui collent à ce que tu cherches. Cela peut notamment être intéressant pour un étudiant français qui part quelques mois en Angleterre. Attention toutefois à bien vérifier que le courtier est autorisé à exercer au Royaume-Uni, notamment dans le registre de la Financial Conduct Authority (FCA).
Quels critères utiliser pour comparer les contrats ?
Assurance logement étudiant à Londres : comparer ce qui est comparable
Le premier critère, c’est le coût évidemment. (On va pas faire genre c’est le premier truc qu’on regarde). Il faut bien analyser le coût annuel et mensuel. Quelques fois payer mensuellement à un coût. Cela peut donc être plus avantageux de payer à l’année.
Pense également à bien checker s’il y a un engagement dans le contrat. Il est en effet possible que tu doives payer l’année entière même si tu ne restes que quelques mois.
Ensuite, compare les garanties, les franchises et les exclusions. C’est essentiel. Par exemple, un contrat peut assurer une valeur de mobilier élevée mais appliquer un plafond de remboursement faible sur certains biens, comme par exemple le téléphone. Donc oui tu es assuré, mais tu ne seras pas beaucoup indemnisé en cas de dommage.
Voici un petit tableau récap des points à vérifier qui pourra t’être utile :
|
Critère |
Points à vérifier |
|
Vol (theft) |
Conditions de sécurité, vol dans la chambre ou les parties communes |
|
Incendie (fire) |
Biens personnels et conditions d’indemnisation |
|
Dégâts des eaux (escape of water) |
Dommages aux biens personnels |
|
Dommages accidentels (accidental damage) |
Chutes, casse, renversements |
|
Biens hors domicile (personal possessions) |
Protection à l’université, dans les transports ou à l’extérieur |
|
Vélo (bicycle cover) |
Vol, conditions d’attache et couverture hors domicile |
|
Responsabilité civile (personal liability) |
Dommages causés à des tiers |
|
Franchise (excess) |
Montant restant à la charge de l’étudiant |
|
Plafonds (limits) |
Montant maximal remboursé par sinistre et par objet |
Pense bien à checker également les conditions de couverture des étudiants internationaux. Les assurances peuvent en effet prévoir des conditions particulières pour les non ressortissants comme une durée minimale ou maximale de séjour, ou prévoir des dispositions spécifiques en fonction de ton pays d’origine.
Assurance logement étudiant à Londres : choisir un service client quali
Et n’hésite pas à regarder les avis clients sur le service client et la gestion des sinistres. Cela pourra te donner quelques indications sur le sérieux et le professionnalisme des assurances.
Certaines assurances ont des délais de traitement très longs, le service clients n’est pas forcément disponible, tout se fait en ligne sans aucune personne physique derrière…. Tous ces petits détails peuvent paraître insignifiants mais ils feront clairement la différence le jour où tu auras besoin d’actionner l’assurance (et tu nous remercieras vivement pour nos conseils).
Comment repérer la meilleure assurance pour son profil ?
Alors là aucune recette magique n’existe. Tout dépend de ta situation.
Si tu as peu de biens personnels, ou en tout cas de faible valeur, choisis plutôt une assurance de base avec capital mobilier adapté et une franchise raisonnable.
Pour le cas où tu es en coloc et que tu as du matériel de valeur (ordinateur par exemple), choisis une couverture des objets de valeur adaptée et vérifie les conditions de sinistre dans les parties communes.
Propriétaire d’un vélo ? Opte pour une garantie adaptée.
Si tu es français et que tu restes un seul semestre à Londres, privilégie une assurance qui accepte de t’assurer uniquement pendant cette période avec des conditions clairement définies.
En bref, fais le point en amont sur ta situation et tes impératifs. Ne laisse rien au hasard et compare deux ou trois assurances pour faire le bon choix.
Comment souscrire une assurance logement étudiant à Londres ?
Une fois que tu as fait ton choix, il ne te reste plus qu’à souscrire à l’assurance.
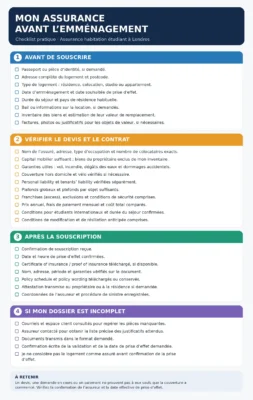
Assurance logement étudiant à Londres : quels documents et justificatifs préparer ?
Ici rien d’extraordinaire, la paperasse britannique ne diffère pas vraiment de la paperasse française.
Il te faudra les documents classiques, les mêmes qu’on te demanderait de notre côté de la Manche, savoir :
-
Pièce d’identité ou passeport en cours de validité.
-
Adresse et caractéristiques du logement.
-
Date de prise d’effet souhaitée et durée du séjour.
-
Bail ou informations sur le contrat de location, si demandés.
-
Estimation des biens à assurer et justificatifs complémentaires éventuels.
Pour un étudiant non résident, il est possible que les assurances de demandes quelques infos complémentaires, comme ton pays de résidence habituelle et la durée de ton séjour au Royaume-Uni.
Les étapes de la souscription en ligne
Premièrement, tu remplis une demande de devis avec les infos exactes qu’on te demande. Elles concernent en général le logement à assurer (adresse complète, type de logement, nombre d’occupants, etc..) et les biens à assurer avec la valeur globale.
Deuxièmement, pense à bien vérifier les différentes conditions et les garanties proposées. Parce qu’après et bien ce sera trop tard.
Troisièmement, tu choisis ta formule.
Et enfin quatrièmement tu valides.
Fais bien attention à bien renseigner les informations exactes. Ne sois pas trop joueur avec les assurances car ça ne vaut pas le coup.
Comment obtenir l’attestation d’assurance habitation ?
Le certificate of insurance ou proof of insurance est en général disponible tout de suite après la souscription. Soit tu la reçois par mail, soit tu peux la télécharger depuis ton espace client.
Attention, cette attestation n’est pas le contrat en lui-même. Il s’agit seulement d’un document qui permet de justifier que tu es assuré et que tu pourras transmettre à ceux qui te le demandent.
Note bien qu’une simple demande de devis ou une confirmation de paiement ne suffit pas nécessairement à prouver que le logement est assuré. Il faut vérifier que le contrat a effectivement pris effet.
Que faire si le dossier est incomplet ?
Déjà ne pas paniquer.
Ensuite, prends contact avec l’assureur afin qu’il t’indique ce qu’il manque. Tu pourras alors lui fournir les pièces manquantes.
Et surtout ne considère pas le logement assuré tant que l’assureur ne t’a pas confirmé la prise d’effet du contrat. Il ne faut pas se précipiter car on ne sait jamais.
Assurance logement étudiant à Londres : que faire en cas de sinistre ou lors d’un déménagement ?
Comment déclarer un sinistre ?
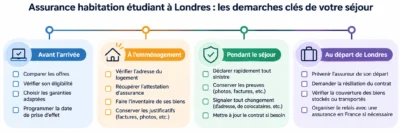
Déjà, première étape, il faut sécuriser les personnes et le logement en fonction du sinistre. Appelle les secours au 999 ou la police au 101 si besoin, coupe les arrivées d’eau en cas de dégâts des eaux, prends éventuellement des photos. Et surtout, n’entreprends aucune réparations avant d’avoir contacter ton assurance. Sauf évidemment si c’est strictement nécessaire.
Une fois que c’est fait, place à la paperasse.
C’est le moment de contacter ton assurance. Muni toi de ton contrat et regarde s’il y a des conditions particulières pour déclarer un sinistre. Il est important de bien suivre la procédure prévue.
En général il faudra fournir la date, le lieu et les circonstances du sinistre, décrire les biens endommagés ou volés, joindre des photos et des justificatifs.
Pense à bien conserver tes échanges avec l’assurance.
Concernant le délai, il n’y a rien de prévu légalement. Tout est géré dans le contrat. Mais le conseil qu’on peut te donner c’est évidemment de ne pas traîner.
Attention en colocation : si le sinistre concerne plusieurs occupants ou des biens appartenant à différents colocataires, chacun doit vérifier auprès de son assureur quelle déclaration effectuer. Un contrat collectif peut également imposer une procédure commune.
Assurance logement étudiant à Londres : comment modifier ou résilier son contrat ?
Si tu changes de logement, cela modifie forcément ton assurance. Et cela peut avoir des conséquences sur son coût et les garanties.
Si tu déménages au Royaume-Uni, communique à l’assureur ta nouvelle adresse, la date de déménagement et les infos sur ton nouveau logement. Il pourra alors adapter ton contrat en fonction. Un avenant pourra être nécessaire.
Si tu souhaites résilier ton contrat en cours d’année, sache que c’est possible. Mais pas forcément sans conséquence. Et ces conséquences dépendent une nouvelle fois du contrat que tu as signé.
D’où l’intérêt de toujours vérifier ce point lors de la conclusion du contrat.
Que vérifier avant de rentrer en France ?
Si tu rentres en France, il faut que tu sois vigilant et que tu prennes quelques petites précautions.
Déjà, confirme avec l’assurance la fin de ton contrat et vois s’il y a des formalités particulières pour y mettre fin.
Pose toi 4 questions :
-
Est-ce que le contrat prend fin à une date déterminée ou se renouvelle automatiquement ?
-
Est-ce qu’une demande écrite de résiliation est nécessaire ?
-
Des frais de résiliation sont-ils applicables ?
-
Une partie de la prime doit-elle être remboursée ?
(On te conseille évidemment de checker tout ça dès la conclusion du contrat pour encore une fois éviter les mauvaises surprises.)
Il faut également que tu regardes comment ça se passe pour tes affaires.
Il faut alors distinguer deux situations.
Premièrement, pour les biens que tu rapportes en France, rien ne dit que ton assurance anglaise va les couvrir une fois en France. Certaines extensions couvrent les effets personnels à l’étranger, mais avec des limites géographiques, financières ou temporelles. Renseigne-toi bien en amont. Et en ce qui concerne le transport, là encore tout dépend de ton contrat. Certaines assurances le couvriront, d’autres non.
Deuxièmement, que se passe t-il pour les biens que tu laisses en Angleterre dans un garde meubles ? Et bien c’est toujours la même rengaine : la couverture des biens stockés (storage cover) dépend des conditions du contrat. Certains assureurs limitent la durée de stockage ou imposent le recours à un prestataire professionnel.
A noter que l’assurance française ne prendra pas automatiquement le relais, ni pour le transport, ni pour tes biens laissés en Angleterre. Il te faudra faire les différentes vérifications et t’assurer de la transition entre les deux assurances.
Conclusion
Si tu envisages de venir en Angleterre pour étudier ou pour un stage, il te faudra trouver un logement. Mais, une fois que cela sera fait, il te faudra également souscrire une assurance pour ce logement. Que tu loges en résidence étudiante ou en coloc, que tu possèdes des biens de valeur ou non, que tu souhaites souscrire certaines garanties ou que tu croises les doigts, tu trouveras forcément une assurance logement étudiant à Londres adaptée à ta situation et à tes besoins. Ne néglige pas cette souscription, elle pourra être très utile en cas de pépins. Et si tu ne devais retenir qu’une seule chose, c’est évidemment de bien lire le contrat afin de t’éviter toute mauvaise surprise.
FAQ : les questions fréquentes sur l’assurance logement étudiant à Londres
Un étudiant français peut-il conserver son assurance habitation française à Londres ?
Et bien oui. Mais attention car cela n’est possible que si ton contrat français prévoit cette possibilité. Il est également possible que ton assurance française ne s’applique pas en dehors de nos frontières. Check ton contrat et au besoin appelle son assureur pour vérifier si cela est possible ou non.
L’assurance des parents couvre-t-elle un étudiant à l’étranger ?
Là encore c’est possible pour les séjours temporaires. Mais encore une fois, cela dépend des garanties souscrites et des éventuelles exclusions.
Peut-on assurer uniquement une chambre en colocation ?
Oui on peut. Il existe deux contrats possibles en colocation, dont un individuel qui permet à chaque colocataire d’assurer ses affaires dans sa chambre. Par contre sois vigilant car il se peut que l’assurance exige un type de serrure. Également, si tu laisses tes biens dans une partie commune, il y a de grande chance que cela fasse partie des exclusions de garanties.
Une assurance habitation inclut-elle la responsabilité civile ?
Tout dépend de ce que tu choisis. La responsabilité civile est une option qui peut totalement être incluse dans l’assurance habitation. Mais ce n’est nullement une obligation.
Peut-on souscrire avant d’avoir emménagé ?
On ne peut que te conseiller de t’y prendre un peu en avance pour t’assurer afin de faire partir ton contrat à la date de ton emménagement. Si tu t’y prends au dernier moment, tu prends le risque de ne pas être assuré lorsque tu arrives dans le logement. Pense bien à te faire confirmer la date de prise d’effet du contrat.
Quelle assurance choisir pour un semestre à Londres ?
Choisis une assurance adaptée à ta situation, notamment pour un étudiant non ressortissant, qui reste seulement quelques mois. Souscrit ensuite des garanties qui correspondent effectivement à tes besoins. As-tu des biens de valeurs, un vélo, des instruments de musique ? Vas-tu loger en coloc ou en résidence étudiante ? Combien de temps va réellement durer ton séjour ? Il faut que tu répondes à toutes ses questions pour vraiment choisir l’assurance la mieux adaptée à tes besoins et à ta situation.